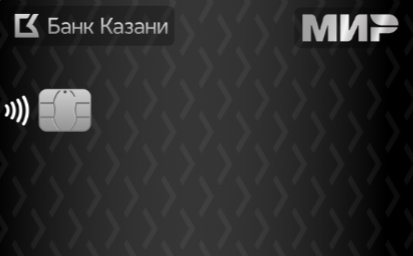
- ОбслуживаниеДо 300 рублей в год
Оформить карту
Тип карты
Мир
Кешбэк
До 10%
Обслуживание
До 300 рублей в год
Способ получения
в отделении банка
Возраст
От 18 лет
Гражданство РФ
Не требуется
Регистрация
постоянная временная, в регионе обращения
Читайте на странице
13.12.2025
8 мин.
7

Алиса КрасноваАвтор
Ева ГромоваРедактор
О дебетовой карте Мир Привилегия
Дебетовая карта — это банковская карта, с помощью которой владелец распоряжается только собственными средствами. Она позволяет оплачивать покупки, снимать наличные, переводить деньги и использовать онлайн-сервисы, но не предоставляет заёмных средств, как кредитка. Баланс карты всегда соответствует сумме, находящейся на счёте, а при необходимости его можно пополнить переводом, наличными или привязкой к другим сервисам.
Дебетовая карта Мир Привилегия — это стандартная карта банка Казани, которую можно использовать как для интернет-платежей, так и для расчётов в обычных магазинах. Она подходит для повседневных покупок, онлайн-оформлений, подписок и любых операций, доступных в сети Мир.
Особенности
-
Приложение Mir Pay. Карту можно подключить к Mir Pay и оплачивать покупки с помощью смартфона без использования пластика.
-
Расходные лимиты. На карте действуют определённые ограничения по операциям — суточные и месячные лимиты на оплату, снятие наличных и переводы.
-
Персональные условия. Клиент может подключить индивидуальные параметры обслуживания за отдельную плату — например, расширенный лимит, дополнительные сервисы или особый набор привилегий.
Плюсы и минусы
- Платежный стикер. Можно выпустить дополнительный стикер к карте и использовать его для быстрой оплаты, прикрепив к телефону, чехлу.
- Безопасность. Интернет-платежи защищены технологией 3D-Secure.
- Быстрое оформление. Карта выпускается в короткие сроки — без длительного ожидания, сложных проверок и дополнительных визитов в офис.
- Ограниченная информация. Данные по условиям карты есть в документах, но часть сведений не представлена на странице продукта, поэтому покупателю приходится уточнять детали самостоятельно.
- Риск блокировки. При подозрительных операциях банк может применить проверку по 115-ФЗ, что иногда приводит к временной блокировке счёта.
- Стандартный дизайн. Карта внешне не выделяется и практически не отличается от других базовых продуктов.
Как оформить дебетовую карту Мир Привилегия онлайн?
-
Зайдите в раздел "Карты". Откройте официальный сайт банка Казани и перейдите в меню, где представлены все доступные карточные продукты. Здесь можно ознакомиться с особенностями разных вариантов, сравнить их и выбрать подходящий по задачам.
-
Выберите карту. Найдите дебетовую карту Мир Привилегия. В описании указаны основные условия, лимиты, возможности и требования к оформлению — перед подачей заявки важно внимательно изучить всю информацию.
-
Оставьте заявку. На странице укажите номер телефона для обратной связи. Это позволит сотруднику банка связаться с вами и уточнить детали, подтвердить намерение оформить карту и при необходимости запросить дополнительные данные.
-
Дождитесь звонка. Специалист банка перезвонит, расскажет о дальнейших шагах, проверит корректность введённых данных и назначит время визита. На этом этапе можно задать любые вопросы по тарифу и условиям обслуживания.
-
Придите в офис. В назначенный день посетите выбранное отделение банка с документами, которые необходимы для оформления — обычно это паспорт. Сотрудник подготовит договор и проверит личность.
-
Получите карту. После подписания документов карта будет выдана сразу или подготовлена к выдаче в краткий срок. Остаётся только активировать её по инструкции и начать пользоваться для онлайн- и офлайн-покупок.
Требования и Условия
Требования
-
Карту могут оформить как граждане РФ, так и иностранные граждане при выполнении требований банка.
-
Требуется регистрация на территории России в регионе, где работает офис банка Казани.
-
Оформление доступно лицам старше 18 лет без участия представителей или опекунов.
-
В заявке нужно указать действующий номер телефона и электронную почту для связи и уведомлений.
-
Для оформления необходим паспорт гражданина РФ или документ, удостоверяющий личность нерезидента.
Условия
-
Валюта счёта представлена в рублях, долларах США и евро.
-
Открытие счёта проходит бесплатно, если карта не оформляется как карта вкладчика или заёмщика.
-
Выпуск карты предоставляется без комиссии.
-
Обслуживание карты обходится в 300 рублей или в эквиваленте 4 доллара либо 4 евро за каждый год.
-
Перевыпуск по окончании срока действия выполняется бесплатно.
-
Перевыпуск при повреждении, утрате или смене данных клиента стоит 300 рублей.
-
Срочный выпуск или перевыпуск осуществляется за 150 рублей.
-
Дополнительная карта выпускается бесплатно, а платежный стикер оформляется за 690 рублей.
-
Программа кэшбэка возвращает до 10% от стоимости покупок, оплаченных картой в магазинах и онлайн, а максимальная сумма возврата составляет 4000 рублей в месяц. Клиент выбирает четыре категории из шести доступных каждый месяц.
-
Процент на остаток средств не начисляется.
-
Снятие наличных и переводы включают бесплатное снятие в банкоматах банка, партнёров и других банков, комиссию 1,5% при снятии через кассу без терминала, 1% при внесении наличных в банкоматах партнёров. Предусмотрена комиссия 1% при переводах внутри банка через кассу. Также 1,5% при переводах в другие банки на территории России и 1,5% при международных переводах суммой до одного миллиона рублей, а свыше этой суммы — фиксированная оплата десять тысяч рублей. Переводы налоговым органам и оплата партнёрских услуг проходят бесплатно.
-
Внесение наличных в кассах и банкоматах банка проводится без комиссии.
-
Sms-сервис стоит 99 рублей в месяц.
-
Обслуживание счета карты при отсутствии операций более 12 месяцев стоит 50 рублей.
-
Технический овердрафт составляет 40%.
На что обратить внимание
-
Выбор валюты счёта. Карта поддерживает три валюты — рубли, доллары и евро, и это влияет на комиссии, курсы списаний и удобство использования за границей или на зарубежных сайтах. Перед оформлением важно понять, в какой валюте будут проходить основные операции, планируются ли поездки, иностранные покупки или международные переводы. Правильный выбор валюты помогает избежать лишних конвертаций и снижает затраты при регулярных платежах.
-
Использование карты за пределами России. Возможность оплачивать покупки в других странах зависит не только от валюты счёта, но и от типа терминала, поддержки расчётов в местных магазинах и политики конкретных сервисов. Если карта нужна для путешествий или покупок в иностранных интернет-магазинах, стоит заранее уточнить, в каких странах работают карты Мир и доступны ли расчёты в тех направлениях, которые интересуют пользователя. Это избавит от ситуаций, когда оплата может не пройти.
-
Способ пополнения счёта. У карты есть разные способы внесения наличных, и каждый из них имеет свои особенности. Пополнение в кассах и банкоматах банка бесплатное, но внесение в устройствах партнёров сопровождается комиссией. Если пополнения планируются часто и по разным адресам, заранее стоит проверить, какие банкоматы доступны в регионе и где есть точки без комиссии. Это помогает подобрать более выгодный сценарий пополнения и избежать неожиданных расходов.
-
Особенности международных переводов. Карта позволяет отправлять деньги за рубеж, но условия сильно отличаются в зависимости от суммы. До одного миллиона рублей действует процентная комиссия, а при суммах выше используется фиксированная плата. Если планируются регулярные переводы за границу, важно заранее оценить, насколько эти условия подходят — иногда выгоднее выбрать отдельный счёт или другой канал перевода, чтобы не переплачивать.
-
Параметры обслуживания в иностранной валюте. Карта позволяет хранить деньги в долларах и евро, но важно заранее обратить внимание на курсы конвертации при безналичных расчётах или снятии наличных. Иногда операции проводятся по внутреннему курсу банка, который отличается от биржевого. Если планируются регулярные траты в валюте, лучше уточнить детали заранее, чтобы избежать неожиданных списаний.
-
Наличие партнёрской сети. Сеть банкоматов и точек выдачи влияет на доступ к снятию и пополнению без комиссии. Чем шире партнёрская сеть, тем выше шанс, что вы сможете совершить нужную операцию бесплатно или с минимальными затратами. Перед оформлением стоит изучить карту партнёров в вашем регионе, чтобы понять, насколько продукт адаптирован к вашему образу жизни.
-
Скорость обслуживания и перевыпуска. К карте предусмотрен срочный выпуск, что может быть важным в случаях утраты или необходимости срочно использовать карту. Но даже стандартное перевыпускание занимает время, поэтому важно учитывать, насколько быстро банк сможет восстановить карту в случае её блокировки или физического повреждения. Это особенно важно для тех, кто пользуется картой ежедневно.
-
Совместимость с онлайн-сервисами. Хотя карта подходит для большинства интернет-покупок, некоторые зарубежные платформы могут ограничивать оплату картами определённых платёжных систем. Если вы активно оформляете подписки, покупаете софт или товары в иностранных магазинах, стоит заранее проверить, принимают ли они оплату картой Мир Привилегия. Это избавит от сложностей при оформлении заказов или подписок.
Заключение
Карта Мир Привилегия сочетает базовые функции с возможностью хранить средства в трёх валютах, бесплатным выпуском и широкими вариантами снятия наличных. К плюсам можно отнести отсутствие комиссии за большинство операций, наличие стикера, работу в банкоматах партнёров и доступность для разных категорий клиентов; к минусам — отсутствие процента на остаток, платное обслуживание и ограничения в зарубежных сервисах. Карта подойдёт тем, кто ищет простой способ расчётов, совершает операции в нескольких валютах.
Часто задаваемые вопросы
Карта имеет низкую стоимость обслуживания и бесплатный выпуск, что делает её привлекательной для тех, кто хочет оформить продукт «на годы», не переплачивая за содержание. При этом базовые операции — снятие наличных, пополнение и переводы — выполняются с минимальными расходами или вообще без них.
Отсутствие процента на остаток может показаться минусом, но на практике это означает, что карта остаётся простым и стабильным продуктом, рассчитанным именно на ежедневные расчёты. Условия обслуживания не меняются резко, структура тарифов понятна, а риск скрытых платежей минимален, что особенно важно при длительном использовании.
Если человеку нужна карта, которая не требует постоянного контроля расходов на обслуживание, подходит для разных поколений клиентов и позволяет комфортно выполнять основные операции, Мир Привилегия станет удачным выбором.
Оплата на зарубежных сайтах после ограничения работы международных систем стала возможной благодаря картам системы Мир. Они заменяют привычные варианты там, где поддерживается российская инфраструктура, и позволяют продолжать оформлять покупки в тех странах, которые подключены к приёму таких карт.
Карта Мир работает не только внутри России, но и в ряде государств, чьи банки и интернет-площадки заключили соглашения с российской системой. Благодаря этому оплата становится доступной на отдельных зарубежных сайтах и сервисах, которые подключены к локальным операторам и используют национальные каналы приема платежей.
К странам, где карты Мир принимаются официально, относятся Турция, Вьетнам, Армения, Таджикистан, Беларусь, Казахстан, Киргизия, Узбекистан, Южная Осетия и Абхазия. В этих направлениях можно рассчитывать на работу сервисов, связанных с покупками, бронированиями и оплатой услуг, что значительно расширяет возможности российских пользователей на международных онлайн-площадках.
Банки обязаны отслеживать определённые операции клиентов, и эта обязанность закреплена в статье 6 закона № 115-ФЗ. Такой контроль направлен на выявление схем обналичивания, подозрительной активности и нетипичных действий, которые могут быть связаны с незаконными источниками средств. Внимание уделяется не только суммам, но и общему поведению по счёту — частоте операций, их структуре и источникам поступлений.
Проверка может быть запущена, если в течение суток на счёт приходит слишком много переводов от разных людей или количество операций за месяц становится необычно высоким. В зоне внимания оказываются ситуации, когда за день проходит более тридцати списаний или зачислений, либо когда объём поступлений достигает значительных сумм — свыше ста тысяч рублей за сутки или более одного миллиона рублей за месяц. Такие показатели считаются нетипичными и требуют дополнительного анализа со стороны банка.
Отдельный сигнал — когда операции проходят слишком часто, почти без пауз, или когда обороты по счёту несоразмерно высокие по сравнению с реальным остатком. Если ежедневный остаток составляет лишь малую долю от общего движения средств, это может говорить о повышенном риске. В подобных случаях банк усиливает контроль, запрашивает подтверждающие документы и при необходимости временно ограничивает операции до выяснения обстоятельств.
Если ПИН-код оказался забыт, важно понимать, что он состоит всего из четырёх цифр, но именно эта комбинация обеспечивает доступ к карте. Перед тем как предпринимать серьёзные шаги, стоит попробовать восстановить его в памяти: вспомнить даты, знакомые числа или проверить конверт, который выдавался вместе с картой. При этом важно не допускать трёх подряд неверных попыток — банкомат может изъять карту и заблокировать её, чтобы защитить держателя от несанкционированного доступа.
Если вспомнить комбинацию не получается, восстановить доступ можно через кодовое слово, указанное при оформлении карты. Для этого нужно прийти в отделение банка с паспортом, где сотрудник проверит данные и создаст новый ПИН-код. Процедура занимает всего несколько минут и позволяет вернуть доступ к карте без её перевыпуска. Такой вариант помогает избежать лишних расходов и времени на изготовление нового пластика.
Если забыто и кодовое слово, остаётся только один способ — перевыпуск карты. Перед этим важно вывести средства или перевести их на другой счёт, чтобы не потерять к ним доступ. В такой ситуации не стоит рисковать и пытаться угадывать ПИН-код в банкомате. Лучше сразу обратиться в офис банка, уточнить наличие альтернативных вариантов подтверждения личности и, в случае отсутствия таких возможностей, оформить блокировку и перевыпуск карты.
Номер счёта дебетовой карты всегда указывается в документах, которые выдаются при оформлении продукта. Он прописан в договоре, дополнительных приложениях и других материалах, которые клиент получает вместе с картой. Это уникальный двадцатизначный номер, созданный банком при выпуске счёта. Он содержит информацию о типе счёта, валюте и банке-эмитенте, а у физических лиц чаще всего начинается с комбинации 408.
Если документы потеряны или недоступны, номер счёта можно узнать через службу поддержки. Достаточно позвонить на горячую линию, пройти идентификацию и запросить информацию у оператора. Есть и другой вариант — прийти в офис банка с паспортом, где сотрудник найдёт реквизиты и при необходимости распечатает их.
Для тех, кто предпочитает дистанционный формат, номер счёта отображается в интернет-банке или мобильном приложении, обычно в разделе, где перечислены все карты и счета. В некоторых банкоматах банка Россия после ввода ПИН-кода также отображаются реквизиты или их часть, что позволяет получить нужную информацию без посещения офиса.
Страница была полезна?
00
Дата публикации:13.12.2025
Последнее обновление:13.12.2025
Кол-во прочтений: 7