Люди спрашивают
- От чего зависит максимальный кэшбэк 35% по дебетовой карте Мир Привилегия?Вера С.14 августа
- 121
- 0
- Проверен
- Вопрос решён
- Ответ эксперта
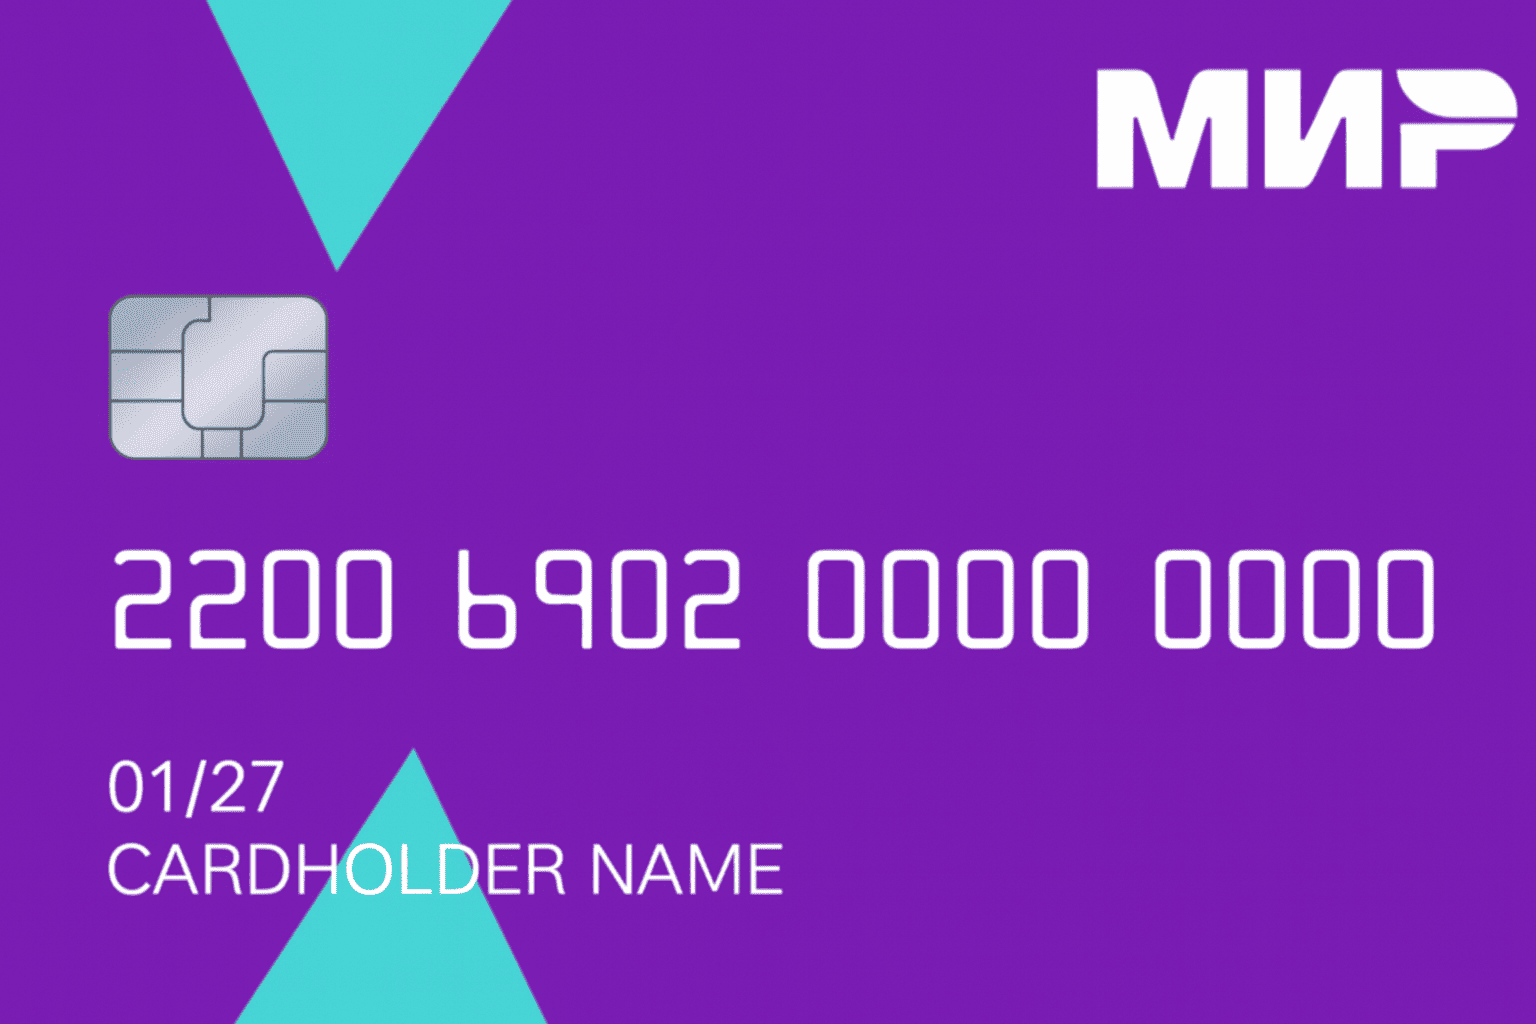
Дебетовая карта это банковская карта, позволяющая рассчитываться только собственными средствами, хранящимися на счёте. Она используется для покупок в магазинах и интернете, оплаты услуг, переводов, снятия наличных и различных повседневных операций. В отличие от кредитной карты, здесь отсутствует заёмный лимит, поэтому владелец не рискует уйти в минус и контролирует баланс самостоятельно. Такая карта подходит для регулярных расходов, получения зарплаты, стипендии или других поступлений.
Дебетовая карта Мир Привилегия от банка Хлынов это классическая карта для ежедневных расчётов, дополненная кэшбэком и современным платёжным стикером. Она позволяет получать возврат части потраченных средств, оплачивать покупки бесконтактным способом и пользоваться всеми преимуществами национальной платёжной системы Мир.
Акция «Пригласи друга». Участвуйте в программе, приглашая новых клиентов оформить карту банка, и получайте денежные вознаграждения за каждого приглашённого. Бонусы начисляются не только вам, но и вашему другу.
Повышенный кэшбэк. Каждый месяц выбирайте приоритетные категории покупок и получайте увеличенный кэшбэк. Такая система даёт возможность адаптировать бонусы под свои привычные траты и получать максимальную выгоду от постоянных расходов.
Современный интернет-банк. Вы можете пользоваться личным кабинетом для переводов, оплаты коммунальных услуг, детского сада, государственных сборов и других платежей прямо с телефона или компьютера. Система поддерживает шаблоны, показывает статистику расходов и позволяет управлять счетами и вкладами, что значительно упрощает организацию ежедневных операций.
Доставка карты. Можно оставить заявку онлайн, и курьер доставит карту в удобное время и по указанному адресу. Вам не нужно посещать офис банка.
Выберите карту. Перейдите в раздел «Дебетовые карты» на официальном сайте банка и найдите карту Мир Привилегия, внимательно изучив её условия, тарифы и доступные возможности перед оформлением.
Заполните заявку. Укажите свои личные данные, включая фамилию, имя, отчество, контактный номер телефона, адрес электронной почты и всю дополнительную информацию, которую запросит банк для оформления продукта.
Ожидайте ответа. После отправки заявки остаётся дождаться её рассмотрения. В течение одного-двух рабочих дней представитель банка свяжется с вами для уточнения сведений или задаст дополнительные вопросы, если это будет необходимо.
Подпишите договор. В случае одобрения вам предложат заключить договор на обслуживание карты. Это можно сделать электронно с использованием цифровой подписи или посетив отделение банка, если вы предпочитаете оформить документы лично.
Получите карту. После подписания договора выберите способ получения: забрать карту в отделении банка или заказать бесплатную доставку курьером на свой адрес.
Оформление доступно гражданам РФ, а также нерезидентам.
Требуется регистрация в регионе присутствия отделений банка Хлынов.
Для оформления карты нужен паспорт.
Возраст получателя карты - не менее 14 лет.
В заявке необходимо указать адрес электронной почты и мобильный телефон.
Выпуск карты и обслуживание бесплатные.
Информирование об операциях первые два месяца после подключения карты — бесплатно, далее 79 ₽ в месяц.
Перевыпуск карты по инициативе клиента — 400 ₽.
Срок действия карты — 5 лет.
Выпуск дополнительной карты — 400 ₽.
Овердрафт доступен владельцам зарплатных карт, если работодатель подключён к зарплатному проекту банка Хлынов.
Дополнительная карта в виде платёжного стикера — 700 ₽. Перевыпуск платёжного стикера — 700 ₽.
Лимит на снятие наличных в месяц — до 500 000 ₽. Снятие наличных в банкоматах и пунктах выдачи наличных банка Хлынов с использованием карты — бесплатно. Снятие наличных в банкоматах других банков: до 100 000 ₽ в месяц — без комиссии; свыше 100 000 ₽ — 2,5% от суммы. Снятие наличных в пунктах выдачи наличных других банков — 2,5%, минимум 400 ₽.
Кэшбэк 35% в категории «Кино» (лимит 1000 ₽), 3% на АЗС и зарядку электромобилей (лимит 500 ₽), 5% в категории «Такси», 5% за пополнение (лимит 1000 ₽). Дополнительно кэшбэк 2% в супермаркетах для уровней «Стандарт» и «Премиум» (только зарплатные карты, лимит 500 ₽), 5% в категории «Искусство и развлечения», 7% в ресторанах, кафе и барах для уровня «Премиум» (лимит 2000 ₽), столько же в спортивных и загородных клубах (лимит 2000 ₽) и в категории «Красота» для уровня «Премиум». Также предусмотрено 7% на такси для уровня «Премиум» (лимит 1500 ₽), 6% на маркетплейсах, 5% на АЗС и зарядку электромобилей для премиального тарифа.
Также предусмотрен фиксированный бонус — 4 ₽ за поездки в общественном транспорте.
По кэшбэку предусмотрено три уровня: «Базовый» доступен всем, максимальный кэшбэк — до 1000 ₽, «Стандарт» - требуется оплачивать покупки от 15 000 ₽ в месяц или получать на карту зарплату/пенсию; максимальный кэшбэк — до 3 000 ₽. Уровень «Премиум»: требуется оплачивать покупки от 100 000 ₽ в месяц; максимальный кэшбэк — до 15 000 ₽.
Условия обслуживания. Перед оформлением важно внимательно посмотреть стоимость выпуска, обслуживания и дополнительных услуг. Даже если карта предоставляется бесплатно, некоторые сервисы — например, уведомления или перевыпуск — могут иметь отдельную стоимость. Это помогает заранее оценить будущие расходы и избежать неожиданных комиссий.
Лимиты по операциям. Следует посмотреть, какие ограничения установлены на снятие наличных, переводы и оплату покупок. Лимиты могут существенно влиять на удобство использования карты, особенно если предполагаются регулярные крупные операции или активные ежедневные траты.
Комиссии. Нужно уточнить все возможные комиссии: за снятие в сторонних банкоматах, переводы другим банкам, обслуживание при неактивности счёта или выпуск дополнительных карт. Полное понимание тарифов поможет выбрать наиболее подходящий вариант и оптимизировать расходы.
Бонусные программы. Следует обратить внимание на кэшбэк, бонусные категории и условия их получения. Важно учитывать лимиты начислений и требования для повышения уровня привилегий, чтобы оценить реальную выгоду от использования карты.
Документы и требования. Перед оформлением стоит уточнить, какие документы нужны: паспорт, регистрация, возрастные ограничения и возможное участие законного представителя. Знание этих условий заранее ускоряет процесс подачи заявки.
Платёжная система. Важно учитывать, к какой системе относится карта — это влияет на возможность пользоваться ею за границей, доступ к акциям партнёров и особенности безопасности. Выбор платёжной системы должен соответствовать планам использования карты.
Онлайн-сервисы. Качество мобильного приложения и интернет-банка играет ключевую роль. Следует обратить внимание на удобство управления счётом, доступ к аналитике расходов, возможность быстрых переводов и поддержку цифровых кошельков — всё это определяет комфорт ежедневного использования.
Способ получения карты. Стоит уточнить, доступна ли доставка курьером, оформление в офисе или моментальный выпуск. Это влияет на скорость получения карты и удобство её оформления, особенно если нет возможности посетить отделение.
Безопасность использования. Важно проверить, какие меры защиты предусмотрены: технология 3D Secure, возможность временной блокировки карты, настройки лимитов и уведомлений. Наличие современных функций безопасности снижает риск мошенничества и повышает контроль над операциями.
Тип валюты. Следует учитывать, в какой валюте выпускается карта и можно ли открыть несколько счетов. Если планируются покупки на зарубежных сайтах или поездки, выбор валюты и условия конвертации значительно влияют на расходы.
Наличие овердрафта. Некоторые карты допускают перерасход, поэтому нужно уточнить, подключена ли такая опция и на каких условиях. Это важно для тех, кто хочет иметь небольшой запас средств на случай непредвидённых ситуаций.
Работа с наличными. Важно заранее узнать, есть ли комиссия за снятие наличных в банкоматах разных банков, каковы лимиты и в каких условиях операция бесплатна. Это поможет избежать лишних затрат и подобрать карту под свои потребности.
Возможность выпуска дополнительных карт. Если планируется оформить карту для члена семьи или использовать платёжный стикер, нужно уточнить стоимость дополнительных носителей и условия их обслуживания.
Карта Мир Привилегия от банка Хлынов имеет крупные лимиты, бесплатное обслуживание, расширенный кэшбэк и возможность выпуска стикера, что делает её привлекательной для активных пользователей, совершающих регулярные покупки и снятия наличных. Из особенностей стоит отметить продвинутую программу лояльности с уровнями и повышенными категориями, а также бесплатную доставку. К минусам можно отнести привязку к системе Мир и платный выпуск дополнительных карт, а также платежного стикера. Такой вариант подойдёт тем, кто часто рассчитывается в повседневных категориях и хочет получать ощутимый кэшбэк.
Самый простой вариант — воспользоваться банкоматом: вставить карту, ввести ПИН-код и выбрать пункт меню, отвечающий за проверку баланса. Информация отображается сразу, а сама услуга обычно не тарифицируется. Проверка доступна как в банкоматах банка Хлынов, так и в терминалах других кредитных организаций.
Ещё один способ — интернет-банк и мобильное приложение. После авторизации на сайте или в приложении банка Хлынов можно увидеть текущий остаток, историю операций и другую информацию по счёту. Авторизация выполняется по логину и паролю, а если кабинет ещё не создан, потребуется пройти быструю регистрацию. В приложении доступно не только отображение баланса, но и управление картой, включая блокировку, переводы и смену настроек.
Также информацию о балансе можно получить через sms-информирование или по телефону горячей линии. При подключенной sms-услуге после каждой операции приходит сообщение с обновлённым остатком. Узнать условия подключения можно в интернет-банке или через поддержку. Если требуется уточнить баланс по телефону, оператор запросит данные для идентификации, после чего сообщит актуальную информацию. При желании можно лично обратиться в офис банка с паспортом и получить сведения по счёту у сотрудника.
Платёжный стикер от банка Хлынов — это компактный носитель на базе системы Мир, предназначенный для совершения безопасных операций. Его размер составляет 28,5×54 мм, что позволяет наклеить стикер на смартфон или любую удобную поверхность и использовать его как полноценный способ оплаты в любой момент. Выпуск стикера осуществляется за фиксированную плату 700 рублей, а обслуживание полностью соответствует тарифам основной карты.
Стикер обладает расширенными средствами защиты: доступ к средствам регулируется ПИН-кодом, а при желании можно установить индивидуальные лимиты на операции. Это делает использование стикера безопасным и позволяет контролировать каждую транзакцию. Благодаря отсутствию видимых реквизитов риски, связанные с попытками мошенничества, значительно снижаются.
При необходимости стикер легко заблокировать — через мобильное приложение или обратившись в службу поддержки.
Согласно российскому законодательству банки обязаны отслеживать операции физических лиц, чтобы выявлять признаки нелегальной деятельности и поддерживать безопасность финансовых процессов. Контроль распространяется на операции, которые по объёму или структуре могут выглядеть нетипично и указывать на попытки использования счёта в целях обналичивания или сокрытия происхождения средств. Анализ проводится не только по суммам, но и по общему поведению клиента.
Особое внимание уделяется операциям с большим количеством участников. Если за сутки проводится более десяти операций с разными отправителями или получателями, либо свыше пятидесяти за месяц, банк инициирует проверку. Под наблюдение попадает и частая активность — более тридцати зачислений или списаний в течение одного дня считаются нетипичными и требуют анализа. Также контроль усиливается при поступлениях свыше 100 000 рублей за день или более 1 000 000 рублей за месяц.
Дополнительным признаком возможных рисков является высокая скорость транзакций или несоответствие оборотов остатку на счёте. Если промежуток между операциями составляет меньше минуты или остаток остаётся ниже десяти процентов от объёма движения средств, банк рассматривает такую активность как потенциально сомнительную. В подобных ситуациях может потребоваться подтверждение источника средств или временная приостановка операций до выяснения обстоятельств.
Чтобы защитить карту от мошенников, важно тщательно соблюдать базовые меры безопасности. ПИН-код нельзя записывать, хранить рядом с картой или сообщать кому-либо — даже сотрудникам банка. При вводе кода в банкомате стоит закрывать клавиатуру рукой, чтобы комбинацию не смогли подсмотреть. Также лучше пользоваться банкоматами, расположенными в освещённых местах и помещениях, поскольку в удалённых точках могут быть установлены специальные накладки для считывания данных.
Если при работе с картой возникает нестандартная ситуация — например, банкомат не выдаёт средства, зависает или удерживает карту, — нельзя отходить от устройства. Нужно сразу связаться с банком по официальному номеру и дождаться инструкций. Для онлайн-покупок стоит использовать только надёжные сайты, работающие через защищённое соединение, и никогда не вводить данные карты на сомнительных ресурсах или в магазинах с плохой репутацией.
Дополнительную защиту обеспечат технологические меры: отключение автосохранения паролей в браузере, установка антивируса на телефон и компьютер, а также ограничение дневных лимитов на снятие наличных и онлайн-операции. Если по счёту появляются подозрительные списания, ошибки или попытки входа, важно немедленно сообщить в банк — своевременное обращение помогает предотвратить ущерб и заблокировать мошеннические операции.
Кэшбэк по дебетовым картам представляет собой возврат части потраченных средств, который начисляется при определённых условиях. Банк самостоятельно устанавливает правила получения кэшбэка: часто требуется достигнуть минимального объёма безналичных операций, оплачивать покупки в партнёрских магазинах или тратить деньги в выбранных категориях, таких как транспорт, развлечения или рестораны. В некоторых случаях клиент может сам выбрать категории с повышенным процентом возврата, что позволяет адаптировать программу под свои привычки.
Начисление кэшбэка происходит в установленный банком расчётный период, который может отличаться от календарного месяца. Сумма возврата зависит от процента начислений, выбранных категорий, лимитов и размера фактических расходов. Важно учитывать, что операции снятия наличных, переводы между картами и некоторые другие транзакции обычно не участвуют в программе кэшбэка, и возврат по ним не начисляется.
Полученный кэшбэк может поступать не только деньгами, но и в виде баллов, миль или бонусов. Эти единицы доступны для обмена на покупки, услуги, скидки или конвертации в рубли, если банк предусматривает такую возможность. Каждый банк устанавливает собственные правила использования бонусов, включая сроки действия и варианты списания, поэтому перед подключением программы кэшбэка полезно внимательно читать условия.
