Люди спрашивают
- Выдают ли сейчас пенсионную карту «Большая пенсия»?Лариса Д.9 августа
- 281
- 3
- Проверен
- Вопрос решён
- Ответ эксперта
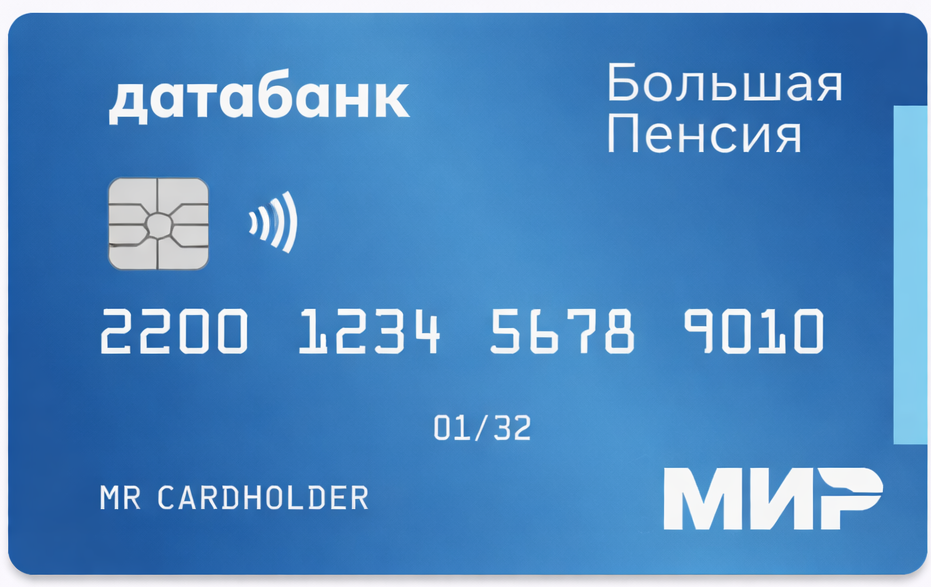
Дебетовая карта Большая пенсия от Датабанка - это карта платежной системы «Мир», ориентированная не только на кешбэк, но и на накопления к будущей пенсии. Вы расплачиваетесь ей как обычной дебетовой картой, получаете кешбэк, а затем в «Датабанк Онлайн» переводите начисления в программу «Большая пенсия», где при участии в программе долгосрочных сбережений можно дополнительно получить государственное софинансирование и оформить налоговый вычет.
Длительный срок действия. Карта "Большая пенсия" имеет срок действия 7 лет.
Бесплатное обслуживание. Владельцы карты не несут дополнительных расходов на ежегодное обслуживание.
Возможность оформления дополнительной карты. Предоставляет удобство для членов семьи, позволяя им также пользоваться преимуществами и участвовать в программе увеличения пенсии.
Сложность регистрации в программе. Процесс регистрации сложный, так как требует выполнения множества действий, включая регистрацию в онлайн-банке и на сайте программы, что может быть затруднительно для некоторых людей.
Нет процента на остаток. Карта "Большая пенсия" не предоставляет процентов на оставшуюся на счете сумму.
Платные SMS-уведомления. Несмотря на бесплатное обслуживание карты, услуга SMS-уведомлений о транзакциях и движении средств на счете является платной.
Гражданство. Оформление доступно гражданам России.
Возрастные ограничения. Карта может быть оформлена лицами, достигшими 18 лет.
Необходимые документы. Основным документом для оформления заявки является паспорт. Рекомендуется также предоставить ИНН.
Регистрация в программе. Необходимо пройти регистрацию в программе "Большая пенсия" для использования карты.
Срок действия. Дебетовая карта "Большая пенсия" действует в течение 7 лет.
Перевыпуск. Осуществляется бесплатно только по истечении срока действия. В любых других случаях стоимость составляет 200 рублей.
Выпуск и обслуживание. Основная и дополнительные карты бесплатны в обслуживании.
Лимиты на снятие наличных. Бесплатно до 300 000 рублей в банкоматах Датабанка. В банкоматах других финансовых учреждений - до 50 000 рублей в месяц комиссия не взимается.
СМС-информирование и пуш-уведомления. Стоимость СМС-информирования - 99 рублей в месяц, а на номер иностранного оператора связи - 200 рублей в месяц, пуш-уведомления бесплатны.
Бонусы и программы лояльности. Держатели дебетовой карты получают доступ к нескольким привлекательным программам лояльности. Программа "RusPriority" обеспечивает комфорт в путешествиях, предоставляя доступ к бизнес-залам аэропортов. Через программу "Датабанк.Бонус" пользователи могут зарабатывать кэшбэк в размере от 1% до 10% на разнообразные покупки. Кроме того, в рамках программы "Привет, Мир" предлагаются дополнительные бонусы и специальные предложения.
Карта Большая пенсия от Датабанка представляет собой привлекательное платежное средство для лиц, стремящихся увеличить свои доходы без дополнительных затрат. Карта имеет ряд преимуществ, включая получение кэшбэка от покупок в магазинах-партнерах и доступ к различным программам лояльности, таким как "RusPriority" и "Привет, Мир". Бесплатное обслуживание и возможность оформления дополнительных карт делают ее удобной для ежедневного использования. В целом, если готовы пройти процесс регистрации в программе "Большая пенсия", эта карта позволит вам накопить дополнительную сумму к наступлению пенсионного возраста.
Дополнительная карта позволяет расширить доступ к средствам на основном банковском счете для других пользователей. Эта карта привязана к тому же счету, что и основная, но выдается другому лицу, например, члену семьи. Дополнительная карта обладает теми же возможностями, что и основная: с её помощью можно совершать покупки, снимать наличные и осуществлять переводы средств. Владелец основного счета сохраняет контроль над дополнительными картами, имея возможность устанавливать лимиты по тратам, следить за историей транзакций и получать уведомления о всех операциях, совершаемых с использованием дополнительных карт. Это минимизирует риски несанкционированных трат и помогает владельцу основного счета оставаться в курсе всех финансовых движений.
Условия начисления. Кэшбэк обычно начисляется за выполнение определенных условий, которые устанавливает банк. Это может быть совершение безналичных покупок на определенную сумму, покупки у партнеров банка или в определенных категориях товаров и услуг. Иногда клиентам предоставляется возможность выбрать категории, по которым они хотели бы получать кэшбэк.
Расчетный период. Кэшбэк начисляется в конце расчетного периода, который может отличаться от календарного месяца. Например, расчетный период может начинаться в середине месяца и завершаться в середине следующего.
Форма выплаты. Выплаты кэшбэка не всегда производятся в валюте счета. В зависимости от политики банка, кэшбэк может выплачиваться в виде бонусных баллов, миль или других единиц, которые можно использовать в рамках определенных программ лояльности. Эти бонусы можно обменивать на товары, услуги или скидки, согласно установленным банком условиям.
Конвертация единиц. Если кэшбэк начисляется не в денежной форме, клиенты могут конвертировать бонусы, мили или баллы в соответствии с правилами программы лояльности.
Хранение PIN-кода. Всегда храните PIN-код отдельно от карты. Это обеспечит дополнительный уровень безопасности в случае утери или кражи, так как без PIN-кода мошенники не смогут использовать карту для снятия наличных или покупок в магазинах.
Безопасное использование PIN-кода. При вводе PIN-кода в банкомате или платёжном терминале убедитесь, что никто не наблюдает за процессом. При необходимости попросите окружающих отвернуться или отойти, чтобы обеспечить конфиденциальность вводимой информации.
Использование банкоматов. Избегайте использования банкоматов в неосвещенных или малолюдных местах, где выше риск установки скимминговых устройств. Такие устройства могут считывать информацию с вашей карты или записывать вводимый PIN-код.
Безопасность при снятии денежных средств. Если при снятии денег возникают проблемы, не отходите от банкомата. Часто мошенники устанавливают устройства, блокирующие выдачу карты или денег.
Безопасные интернет-покупки. Избегайте покупок в сомнительных интернет-магазинах и всегда обращайте внимание на безопасность используемых платёжных систем.
Защита данных интернет-банкинга. Не сохраняйте пароли и данные доступа в интернет-банке в браузере. Регулярно обновляйте антивирусное программное обеспечение, чтобы защитить свое устройство от вирусов и шпионских программ.
Установка лимитов на операции. Если на вашем счету находятся значительные суммы, рассмотрите возможность установления дневных лимитов на снятие наличных и другие операции. Это предотвратит большие потери в случае мошенничества.
Оперативная блокировка карты. В случае любых подозрений на мошенничество немедленно свяжитесь с банком для блокировки карты. Быстрая реакция может предотвратить потерю средств.
